大同林家:一個百年家族的控制權崩解,與我們可以學到的八件事
大同公司曾是台灣民營企業市值第一,林家守住了電鍋王國半個世紀,卻在2021年5月的董事會改派中,被自己捐出去的學校徹底送走。這不是一個壞人的故事,而是一個結構的故事。
大同林家:一個百年家族的控制權崩解,與我們可以學到的八件事
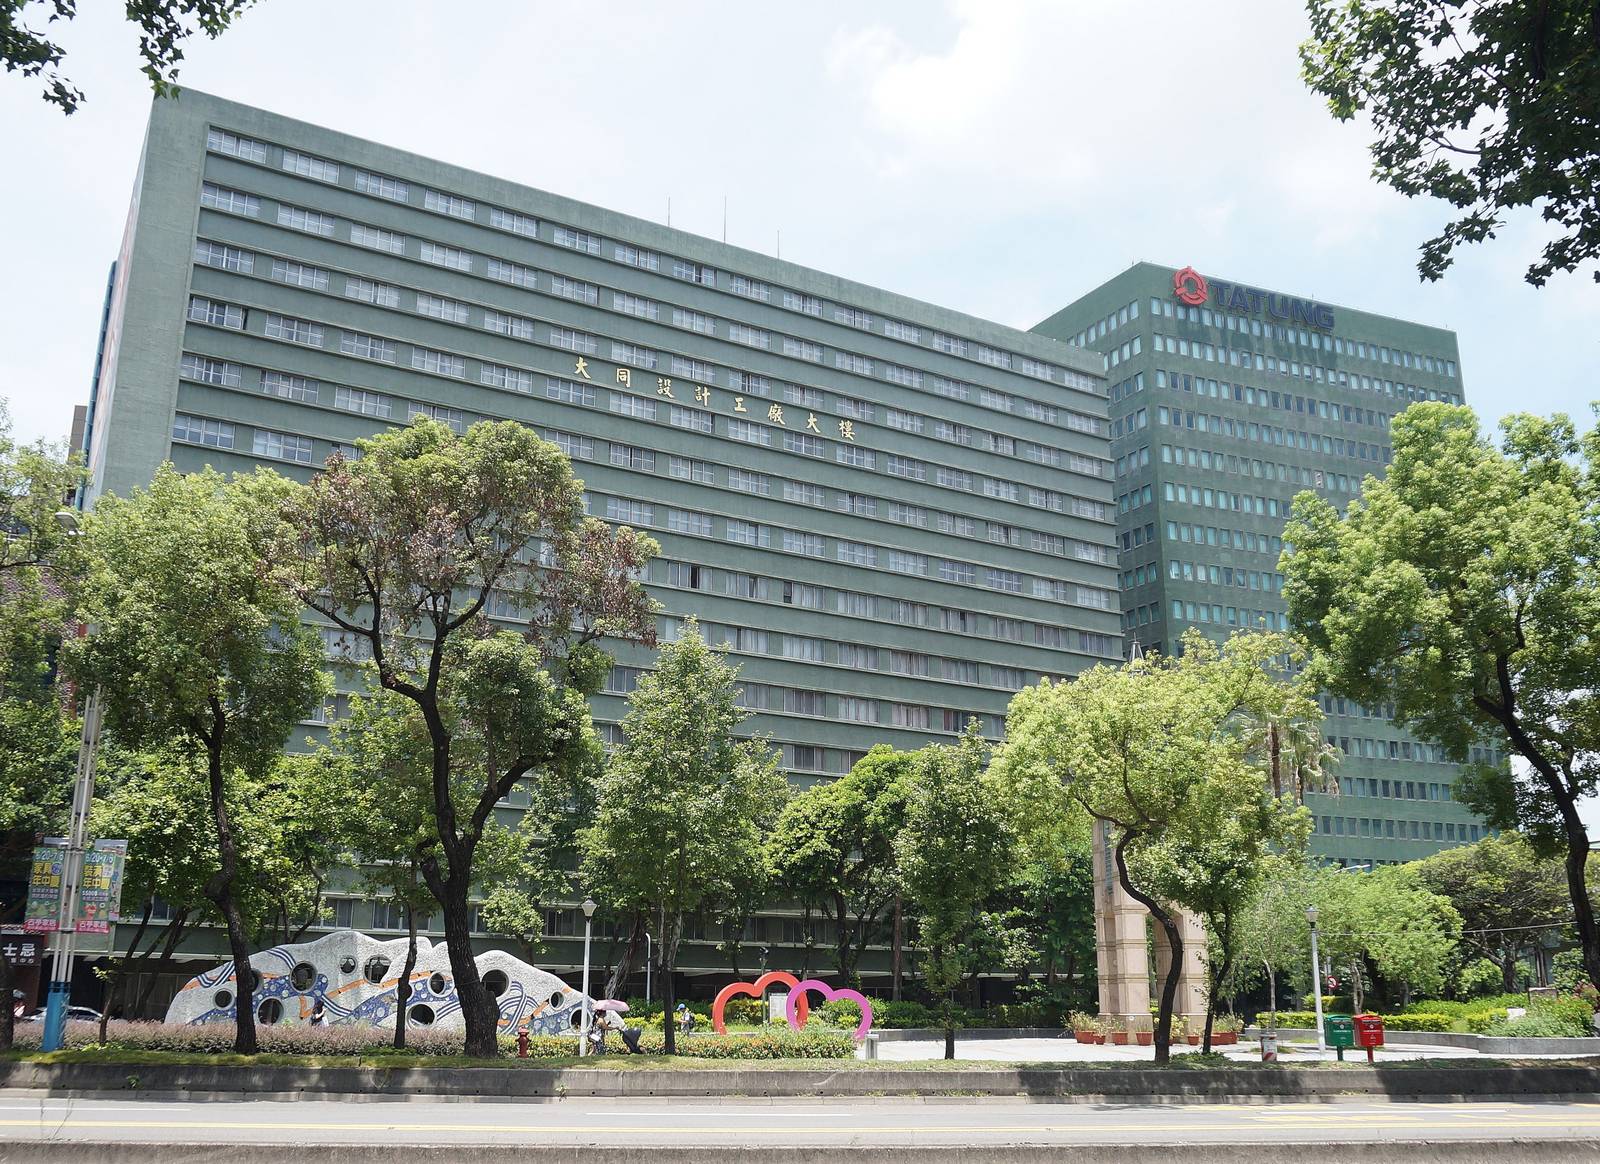
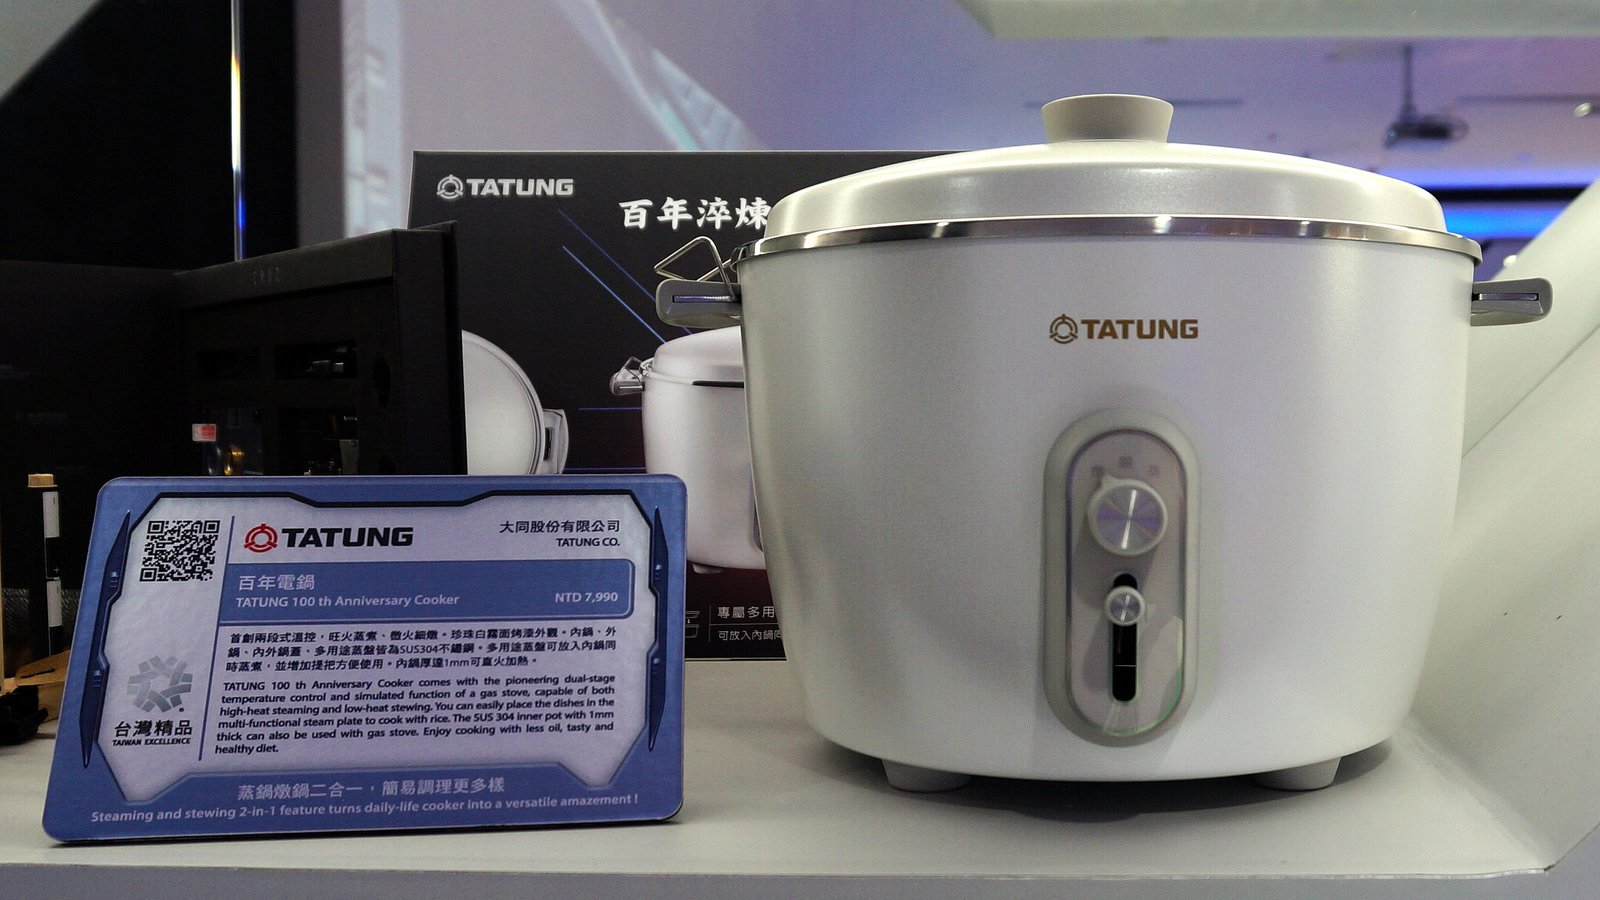
有一間公司,它的電鍋在台灣幾乎家家都有一台。它的創辦人在 1942 年把八成家產捐出去辦學校,被稱為台灣企業辦學的第一人。它的兒子掌舵 64 年,讓一個營造商的孫子輩成了台灣家電、重電、面板的王國,市值一度超過 5,000 億元。
然後它用了四個月,把這一切的象徵——董事會席次——全部交了出去。
2021 年 5 月 5 日,「大同高中」這個法人股東改派了董事會代表,林郭文艷的名字被移出大同的董事名冊。那一刻,林家正式跟大同說再見——不是被敵人趕走,是被自己捐出去的學校送走的。
這不是壞人的故事。這是結構的故事。
- 大同創立 1918 年,電鍋 1960 年問世,1962 年為台灣首批 16 家上市公司之一,巔峰市值逾 5,000 億元
- 創辦人 1942 年將八成家產捐給學校,是台灣企業辦學先驅,同時也是家族持股薄弱的起點
- 1983 年林挺生五子「口頭分家」,每人實得約 0.32% 持股,無書面協議、無退出機制
- 前董事長林蔚山 2019 年以違反證交法特別背信判刑 8 年定讞,犯罪所得 13.5 億元
- 2020 年 6 月 30 日公司派自行刪除逾 53% 股東(約 12 億股)投票權,遭經濟部駁回、金管會移送
- 2020 年 10 月 21 日臨時股東會,市場派 7 席 vs 公司派 2 席,百年經營權易手
- 2021 年 5 月,大同高中法人股東改派代表人,林郭文艷完全退出董事會
- 2025 年 8 月,三立張榮華以約 6% 持股接任董事長;大同同年恢復配息,睽違 23 年首度配發
- 2025 年 12 月 30 日董事改選,張榮華陣營 9 席拿下 6 席,林郭文艷未列名新董事會;林家手上只剩一塊關鍵土地的 1% 持分
從 3,000 日圓到台灣民營第一:林家的 64 年
1918 年,林煶灶(字尚志)從台灣總督府工業講習所畢業,以 3,000 日圓創立「協志商號」,承接堤防、官署、廠房等六百多項工程。1939 年轉向重機械,成立「大同鐵工所」。
1942 年,林尚志交棒給 23 歲的獨子林挺生,同時做了一件在台灣企業史上空前的事:把家產分成十份,八份捐出去辦學校(今大同大學的前身),只留一份家用、一份分給員工。
這個決定在道德上是崇高的。在結構上,它讓林家從一開始就沒有足夠的股權底氣。
林挺生掌舵 64 年,把大同帶到台灣民營企業第一的位置:
| 年代 | 里程碑 |
|---|---|
| 1960 | 大同電鍋問世,進入每個台灣家庭 |
| 1962 | 台灣證交所首批 16 家上市公司之一 |
| 1970 | 年營收逾 22 億,登上民營企業第一 |
| 1971 | 成立中華映管,後成全球最大電視製造商 |
| 巔峰 | 集團市值逾 5,000 億元 |
1983 年的那個「口頭約定」
林挺生有兩位妻子、五男五女。他的分家計畫是:大房管大同、二房管華映。五子平分股份,每人實得約 0.32%。
請你停下來感受一下這個數字:0.32%。一個市值 5,000 億的集團,每個繼承人手上只有三分之一個百分點的股權。
更關鍵的是:沒有書面。 沒有家族憲章、沒有買賣協議、沒有估價公式、沒有退出機制、沒有仲裁條款。「大房管大同、二房管華映」只是一句話,不是一份合約。
裂痕在 2003 年爆發,兩房在華映投資方向上決裂。二房子女陸續被剪除:林鎮源辭任、林鎮弘被撤換、林鎮華淡出。林挺生 2006 年過世,二房未被通知、未見最後一面,出殯因家族爭議拖延兩個多月。
二房長女林淑明後來公開說:「父親從來沒有『欽定』林郭文艷,絕對沒有。現在的大同,已是郭家的大同。」
📖 家族辦公室・延伸閱讀 家族企業估值:遺產稅申報價 vs 私下移轉價,差多少? 分家或傳承時,股權怎麼估值、由誰認定,決定了每個繼承人手上的籌碼大小。
資產、虧損、和那 23 年沒有配息
林蔚山、林郭文艷時代,大同做了三件事:
第一:用祖產補營運虧損。 集團十年虧損逾千億元,華映、綠能、尚志半導體陸續下市。同時,子公司「尚志資產開發」握有約 47 萬坪土地(台北市五大行政區、新北精華區、桃園),估值超過千億,2019 年一年貢獻股息逾 80 億元——這些土地收益,被用來填本業和轉投資的坑。
第二:23 年不配息。 2025 年大同配出每股 3.105 元,媒體標題是「睽違 23 年首度配發」。一個坐在千億土地上的公司,整整二十年沒有把現金交還給股東。
第三:董事長被判刑 8 年。 林蔚山挪用子公司資金支應友人私人公司,不法所得 13.5 億元、大同損失逾 20 億元,2019 年以違反證交法特別背信定讞入監;2024 年更二審另判須賠 12.9 億元(來源:中央社 2024 年 9 月)。
公司派 vs 市場派:這不是意外,是算術
| 項目 | 數字 |
|---|---|
| 土地面積 | 約 47 萬坪(台北、新北、桃園精華區) |
| 土地初估市值 | 逾 1,000 億元(2020 年房仲估值) |
| 2020 年公司市值 | 約 500 億元 |
| 公司派(林家陣營)總持股 | 約 9.5%(大同大學+員工持股信託+林郭文艷) |
| 市場派持股 | 逾 50% |
這就是全部答案。 資產是市值的兩倍以上,23 年不配息,經營團隊持股不到一成,董事長剛判刑 8 年。「市場派」不是侵略者,是套利者。他們買的不是恨意,是折價。
2020 年 6 月 30 日,公司派在股東會上自行刪除逾 53% 股東(約 12 億股)的投票權,9 席董事全拿。結果:經濟部駁回登記,金管會移送檢調,大同打入全額交割股。 剩下的機構投資人全部轉向對方。
四個月後,2020 年 10 月 21 日,臨時股東會改選:市場派 7 席,公司派 2 席。 百年家族的經營權,就在這天易手。
2025–2026:林家退場之後,還剩下什麼
2025 年 12 月 30 日,大同召開股東臨時會改選董事。張榮華陣營在 9 席中拿下 6 席,新增三立總經理高明慧、靖天總裁陸醒華等人——改選後的 9 席董事裡,有 6 席具媒體背景。
林郭文艷沒有出現在新的董事名單裡。 從 2020 年 10 月失去經營權,到 2021 年 5 月退出董事會,再到 2025 年底的全面改選,林家對這家公司的正式影響力歸零。
但故事還有一段。
林家手上最後的槓桿:1%
2026 年 1 月,媒體報導了一個細節:大同名下一塊關鍵土地,公司持有 99%、林家個人持有 1%——而那 1% 剛好是畸零地,卡在關鍵位置。
結果是:王光祥當年就算拿下了整家公司,一塊像樣的土地開發案都推不動。據報導,張榮華入主後林郭文艷的態度出現轉變,雙方傳出就大同總部與大同大學部分土地的共同開發取得共識,但截至目前尚無實質宣布。
這件事值得所有正在做股權規劃的人記住:
林家輸掉了整家公司的控制權,卻靠一塊 1% 的畸零地,換回了談判桌上的一個位置。但這不是勵志故事——那 1% 是意外留下的,不是設計出來的。如果 1983 年那場口頭分家有人想過「萬一控制權守不住,我們手上要留什麼」,那個籌碼會大得多,也會早得多。
八個決策失誤:給家族辦公室的解剖報告
❶ 把慈善與控制權放進同一個載體(1942)
八成家產捐給學校辦學,道德上崇高,結構上災難。學校財團法人受教育主管機關監督,有自己的董事會,家族無法永久指揮。2021 年 5 月,正是「大同高中」這個法人股東改派代表人,讓林家徹底出局——家族捐出去的東西,最後把家族送走了。
注意:財團法人法第 19 條(2019 年 2 月 1 日施行)規定財團法人購買股票不得超過財產總額 5%,且對單一公司持股不得逾其資本額 5%。用基金會當控股工具,今天法律上已經封死。正解是「捐收益,不捐股權」——控股公司持股,把股息收益權捐給基金會。
📖 傳承規劃・延伸閱讀 特留分修法三讀通過:保護配偶與照顧者的繼承制度大改寫 2026 年 7 月 28 日通過,修法後特留分計算方式改變,遺囑與分家安排都需要重新檢視。❷ 分業不分權(1983)
口頭鐵律,零書面。五子每人 0.32%,沒有家族憲章、沒有 buy-sell 協議、沒有估價公式、沒有退出機制、沒有仲裁條款。結果:每個人都覺得自己被虧待,而沒有人有能力終結爭議。
❸ 二十年持續稀釋,從不回頭集中
為救華映、綠能多次現金增資,家族沒有跟進認購,持股從民營第一大一路被稀釋到不到 10%。控制權沒有用錢買下來,就只能用手段維持。 這是整個大同案的因果起點。
❹ 把控制權建在「程序」上,而不是「股權」上
2017 年以形式要件剔除對手候選人、2020 年自行刪除 53% 表決權。程序性防禦有法律上限,每用一次,治理折價就加深一層。家族辦公室應在第一次動用這類手段時就發出警報:股權防線已失效,接下來應該做的是買股票或找策略股東,不是找律師。
❺ 23 年不配息,同時坐擁千億土地
這是市場派最好的募資簡報。對資產型家族企業,股利政策就是控制權政策。23 年的現金沒發,代表每一年都在替對手補貼投資成本。2025 年一配息,殖利率 7.79%——證明過去二十年現金流拿得出來,只是沒發。
❻ 資產與營運同池,用不可再生的祖產補可再生的錯誤
華映曾帳上有 400 億現金,但面板是資本密集、週期極端的產業;大同是毛利趨薄的傳統家電。兩者共用一個資產負債表與同一個家族的信用背書。土地是一次性的,虧損是連續性的。資產池與營運池應分表、分董事會、分決策,並明訂資產公司對營運公司的背書保證上限。
❼ 交棒三連失敗
掌權 64 年,中風後公文批改權落入媳婦手中,二房被逐一剪除,沒有家族委員會、沒有接班評鑑標準、沒有外部董事制衡。最後的家族代表是媳婦:法律上不是股東,道義上沒有其他房的授權。接班變成宮廷政治,不是治理。
❽ 家族資產與公司資產混同,刑事判決讓道德權威歸零
林蔚山用子公司資金支應友人私人公司,8 年定讞。市場派最強的武器從來不是錢,是公司派的判決書。一旦家族代表人成為被告,所有以「守護百年企業」為名的防禦論述都失效。
正確的結構長什麼樣子
股東監督機制
獨立董事會
📖 跨境資產・延伸閱讀 CRS 來了:日本、英國、澳洲已收到你的台灣帳戶資料 控股公司或海外帳戶持有家族資產時,CRS 自動交換機制已實際運作,不了解規則就是盲點。
敵意收購壓力測試:你的家族公司有幾個紅燈?
| 測試題 | 紅燈門檻 |
|---|---|
| 市值 ÷ 重估淨資產 =? | 低於 0.7 就進入狩獵區間 |
| 家族實質持股(含控股公司、信託、一致行動人)=? | 低於 30% 就不要再說「我們掌握公司」 |
| 家族持股是否集中在單一載體? | 散在十幾個個人名下,等於零 |
| 近五年配息率? | 長期不配息 = 替對手做募資簡報 |
| 今天要買回 10% 股權,家族能拿出多少現金? | 這是「控制權準備金」,應常備 |
| 家族成員退出時,有沒有內部承接機制? | 沒有的話,他的股票一定流向市場派 |
| 家族有沒有成員正在被偵查或訴訟? | 防線上最大的單一破口 |
| 慈善載體持有的是股權還是收益權? | 股權的話,隨時可能成為別人的棋子 |
海蒂觀點
我在跟客戶談傳承的時候,最常遇到的一句話是:「我的孩子很好,公司有他在,沒問題的。」
大同不是因為林挺生的孩子不好而失去控制權。林蔚山曾是台北市議員、全國工總重要人士,二房的林鎮源一手帶華映轉虧為盈,林鎮弘也是實業經營者。他們都有能力,但沒有一個人持有足夠的股票。
所有權才是真的。其他的都是說法。
林家 1942 年那個高尚的捐贈決定,和 1983 年那個口頭的分家決定,在 2020 年 10 月 21 日、在 2021 年 5 月 5 日,一筆一筆結清。
你不需要是大同,才需要想這件事。你只需要是一間有土地、有設備、有客戶關係的家族企業,加上沒有書面的傳承安排,加上持股分散在每個孩子手上——這個故事就有機會以不同的規模在你的家族重演。
差別只是規模,不是劇本。
如果你想認真看看自己的家族公司在壓力測試裡有幾個紅燈,歡迎填寫文末的傳承盤點預約表單,或直接私訊我。
◇ Heidy 海蒂學姊 ◇
FAQ
Q:大同的市場派是怎麼進來的?他們代表誰的利益?
「市場派」這個詞在大同案裡指的是持有大量大同股份、要求改選董事的股東陣營,核心人物包括王光祥、林文淵等。他們的興趣不只是經營電鍋,更在於活化大同的土地資產——大同持有的台北精華區土地,在不動產市場估值遠高於公司市值。投資邏輯本質上是「買折價資產」,而不是「搶奪百年品牌」。
Q:2020 年 6 月 30 日公司派刪除投票權,為什麼這麼做卻反而輸了?
公司派以「企業併購法第 27 條未申報」和「股東為違法中資」為由,自行認定並刪除逾 53% 股東的投票權。問題在於:「誰是違法中資」不是公司可以自行認定的,這個判斷權屬於主管機關。結果是程序嚴重瑕疵,經濟部拒絕登記、金管會移送檢調,大同股票被打入全額交割,剩下的機構投資人與散戶全部轉向市場派。公司派贏了那場股東會,輸了公司。
Q:財團法人法第 19 條對家族企業有什麼影響?
2019 年 2 月實施的財團法人法第 19 條規定,財團法人購買有價證券不得超過財產總額 5%,且對單一公司的持股不得超過該公司資本額 5%。這意味著用家族基金會(財團法人)當作上市公司的長期控股工具,在法律上已經行不通。今天的正確設計是:家族信託或閉鎖性控股公司持有股權,基金會只接受股息「收益」,不持有股票本身。
Q:公司法第 157 條的特別股設計,今天的台灣家族企業可以怎麼用?
公司法第 157 條允許非公開發行公司發行複數表決權特別股(一股多票)和否決權特別股(對特定事項有一票否決)。這些工具可以讓家族持有少量股份,卻保有對董事會組成的控制力。關鍵限制是:一旦公司公開發行(上市、上櫃、興櫃),這類特別股就必須轉換或失效。 所以正確做法是在非公開發行的控股層設計這個結構,再讓控股公司持有上市公司的普通股。
Disclaimer
本文為一般教育性質的傳承觀念整理,不構成投資、法律、稅務或個別建議。文中大同公司歷史與法律事件引用自公開媒體報導與官方資料,相關判決與數據以原始出處為準。家族企業控制權規劃涉及複雜的法律與稅務結構,請諮詢具有相關資格的律師、會計師與財務顧問。
Sources
- 今周刊:林家為何痛失大同經營權?家族企業5個血淚教訓
- 鏡週刊:從市值5000億到賠錢賣地,百年大同如何走向衰敗
- 中央社:大同經營權公司派大獲全勝,遭控剝奪市場派投票權
- 中央社:林蔚山掏空公司已入監,被判須賠12億元
- TechNews:大同法人董事改派代表,林郭文艷退出董事會(2021/05/06)
- Cheers:十年虧1300億元!大同沒倒,全靠這家神祕的子公司
- 聯合報:大同23年首度配發逾3.1元
- 信傳媒:一塊地大同占99%、林家占關鍵1%
- 工商時報:立院三讀!財團法人買股,上限財產總額5%
- 法律百科:公司法複數表決權特別股
- 全國法規資料庫:公司法第 157 條
- 全國法規資料庫:財團法人法第 19 條
- 中央社:大同董事改選張榮華鞏固經營權(2025/12/30)
- 聯合新聞網:張榮華與林郭文艷達默契,再爭取輝達總部落腳中山北路
傳承規劃・免費初談
你的家族公司,準備好壓力測試了嗎?
架構沒問題的話,15 分鐘確認了一件事。架構有問題的話,早看早好——大同的例子告訴我們,結帳的那一天永遠比你想像的早。
預約免費初談 ↗填表後 3 個工作日內聯繫・15 分鐘線上初談・無推銷
同主題其他文章